Liquiditätsplanung · Monat für Monat
Liquiditätsplanung: Reicht das Geld – auch im schwächsten Monat?
Ein Unternehmen kann Gewinn machen und trotzdem knapp bei Kasse sein. RentaS zeigt, wann Geld eingeht, wann es abfließt und wie sich der Kontostand Monat für Monat entwickelt – mit Steuern, Finanzierung und Privatbereich.
Musterfall · Gründungsplanung 2026
Der Engpass steht im Plan, bevor er auf dem Konto steht.
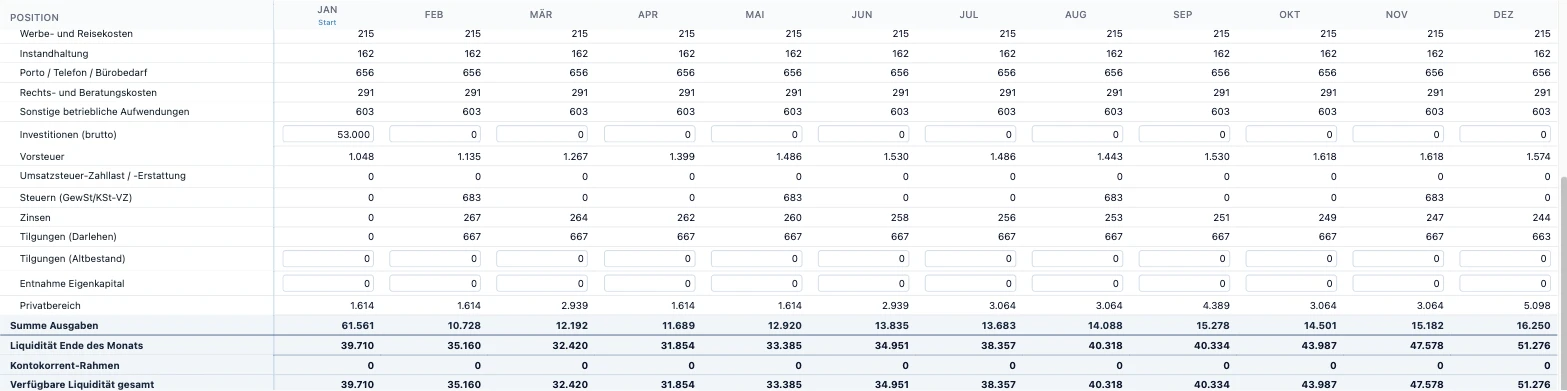
Die unterste Zeile entscheidet: Liquidität am Ende des Monats. Darüber stehen Investitionen, Umsatzsteuer, Zinsen, Tilgungen und Privatbereich – jeder Betrag in dem Monat, in dem er tatsächlich fließt.
Der Tiefpunkt entscheidet Gründungsfall
Das Jahr endet bei 51.276 €. Der April bei 31.854 €.
Wer nur auf das Jahresende schaut, sieht ein ordentliches Konto. Ob das Geld reicht, entscheidet sich aber im schwächsten Monat – und der liegt beim Musterbetrieb Elektrotechnik im Frühjahr, nach der Investition und vor dem Umsatzhoch.
Liquidität am Monatsende 2026, in €
Musterunternehmen · fiktive Daten · Werte aus der Liquiditätsplanung 2026 · Musterbetrieb Elektrotechnik
-
Der Jahresblick
Überschuss 38.731 €, Konto 51.276 €
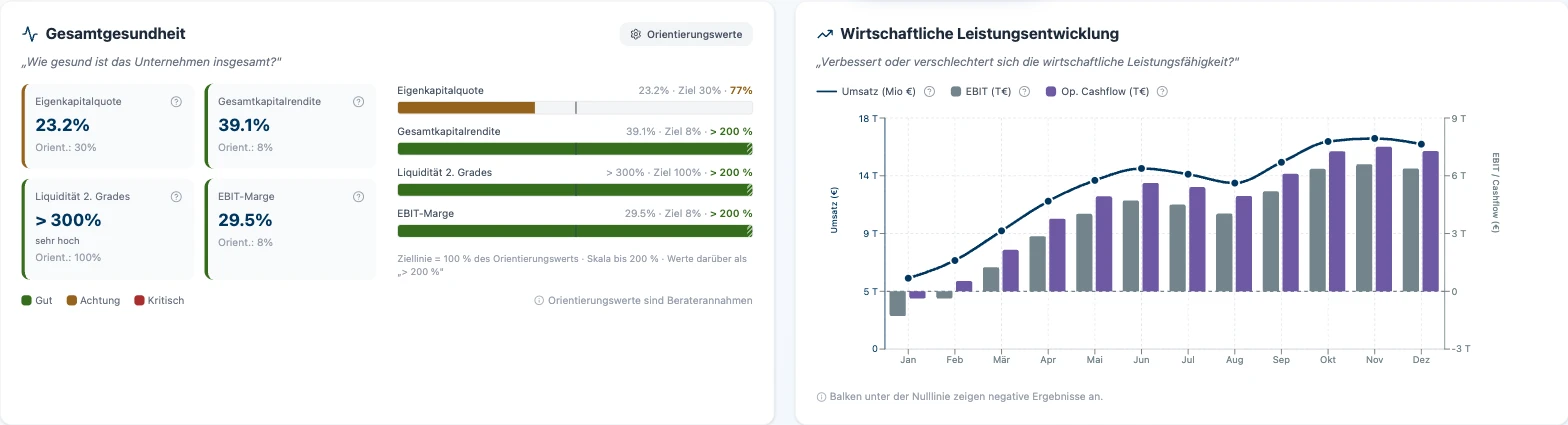
So sieht das erste Planjahr auf einer Seite aus: Break-even erreicht, Jahresergebnis 38.731 €, Kontostand zum Jahresende 51.276 €. Ob das Geld unterwegs reicht, steht dort noch nicht.
Musterunternehmen · fiktive Daten · Kennzahlen-Dashboard 2026 -
Januar · Start
Finanzierung rein, Investition raus
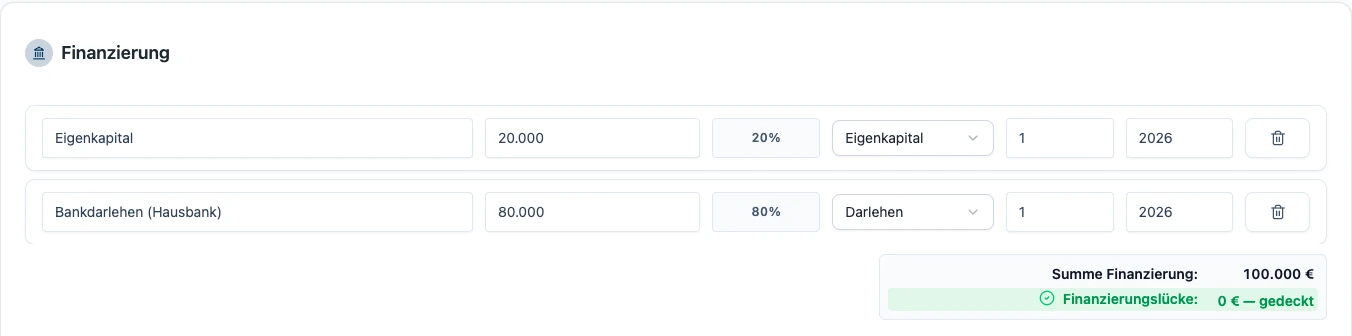
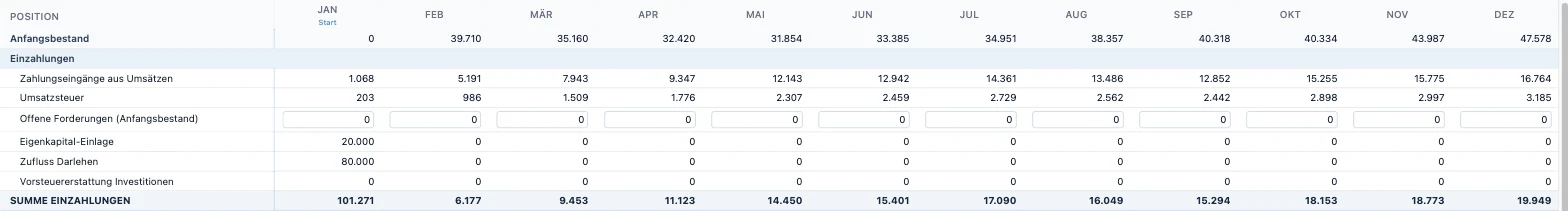
Der Anfangsbestand ist 0 €. Eigenkapital-Einlage 20.000 € und Darlehen 80.000 € fließen zu, die Investitionen von 53.000 € brutto gehen gleich wieder ab. Am Monatsende stehen 39.710 € auf dem Konto.
Musterunternehmen · fiktive Daten · Finanzierung 100.000 € -
Februar bis April · Tiefpunkt
Der Umsatz ist gebucht, das Geld noch nicht da
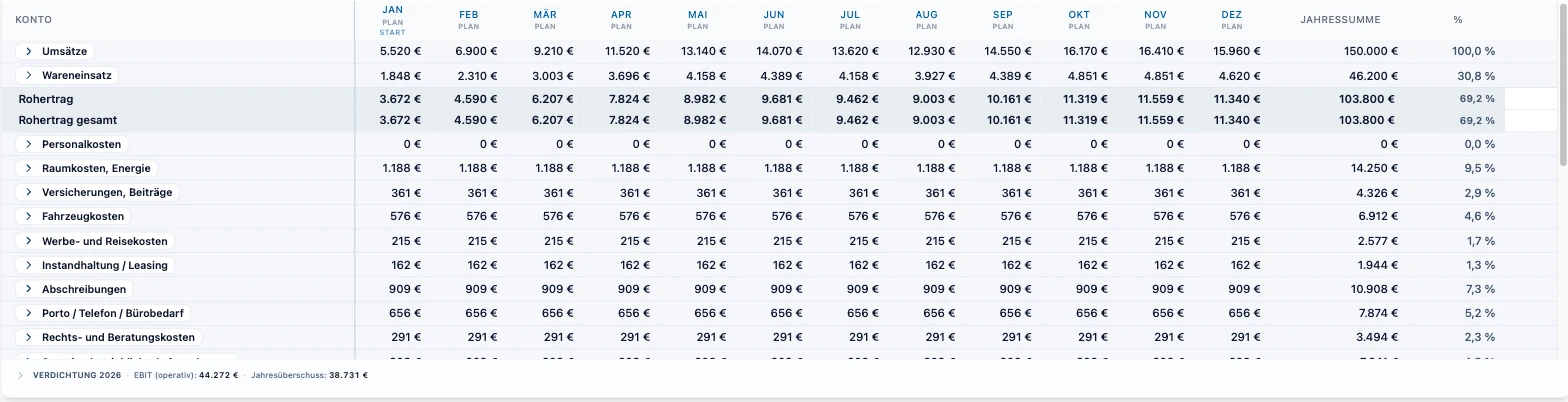
Vom Januarumsatz über 5.520 € sind im Januar erst 1.068 € eingegangen – der Rest folgt mit dem Zahlungsziel. Im Februar gehen 6.177 € ein, 10.728 € ab, darunter die ersten Zinsen und Tilgungen. Bis April sinkt das Konto auf 31.854 €, den niedrigsten Stand des Jahres.
Musterunternehmen · fiktive Daten · BWA-Monatsansicht 2026: Umsatz nach Entstehung -
Mai bis Juli · Einzahlungen holen auf
Der Umsatz zieht an, das Konto erholt sich
Ab Mai gehen mehr Einzahlungen ein, als im Monat ausgezahlt werden: im Mai 14.450 € gegen 12.920 €, im Juli 17.090 € gegen 13.683 €. Das Konto steigt bis Juli auf 38.357 €.
Musterunternehmen · fiktive Daten · Liquidität 2026, Einzahlungen -
August bis Dezember · Privatbereich
Der Privatbereich schwankt
Der Privatbereich liegt zwischen 1.614 € und 5.098 € im Monat, im Dezember am höchsten. Im September bleibt das Konto deshalb fast unverändert bei 40.334 €, bevor es zum Jahresende 51.276 € erreicht.
Die Grafik fasst die Zeile „Liquidität Ende des Monats“ aus der RentaS-Liquiditätsplanung zusammen; sie ist keine eigene Ansicht in RentaS.
Gewinn ist nicht Liquidität
Warum ein gutes Ergebnis kein volles Konto bedeutet
Nicht der Gewinn auf dem Papier entscheidet über Stabilität, sondern der Überblick über Einzahlungen, Auszahlungen und kritische Zeitpunkte. Rechnungen, Steuern, Darlehen und laufende Kosten folgen einer anderen Logik als Umsatz und Ergebnis.
Umsatz wird gebucht, wenn die Leistung erbracht ist – das Geld kommt mit dem Zahlungsziel. Tilgungen mindern das Konto, aber nicht das Ergebnis. Privatentnahmen ebenso. Investitionen fließen sofort ab und wirken im Ergebnis erst über die Jahre.
Musterbetrieb Elektrotechnik, 2026
- Jahresüberschuss
- 38.731 €
- Kontostand im April
- 31.854 €
- Kontostand 31.12.
- 51.276 €
Der Tiefpunkt liegt am Anfang, wenn Investitionen bezahlt sind und die Kunden noch nicht.
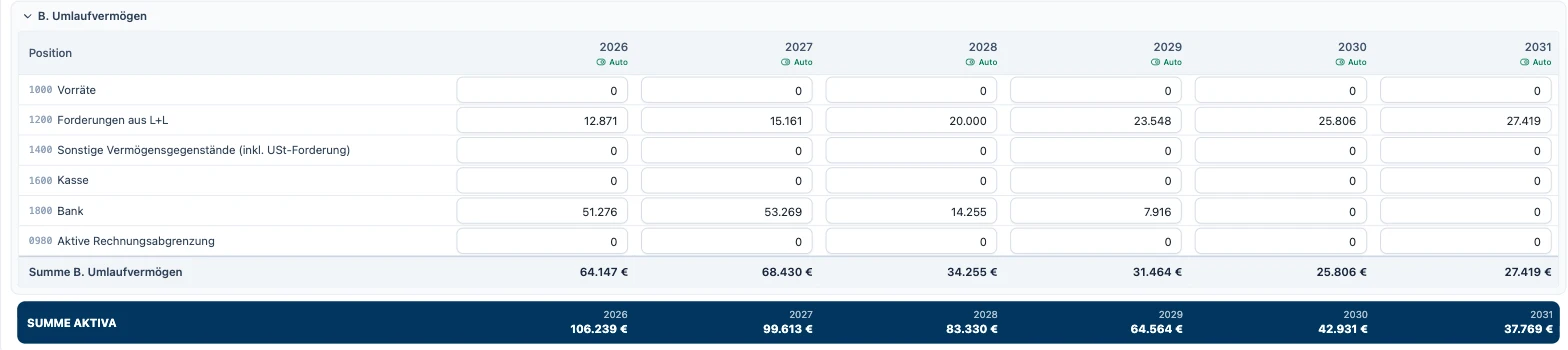
Musterbetrieb Elektrotechnik, 2029
- Jahresüberschuss
- 41.513 € Vorjahr 40.804 €
- Bank
- 7.916 € Vorjahr 14.255 €
- Über-/Unterdeckung
- −9.375 €
Mehr Gewinn, weniger Geld: Privatbereich und Kapitaldienst brauchen mehr, als der Betrieb übrig lässt. Wie sich das in der Bilanz zeigt, zeigt die Bilanzanalyse.
Finanzierung und mehrere Jahre Gründungsfall
Liquidität endet nicht am 31. Dezember
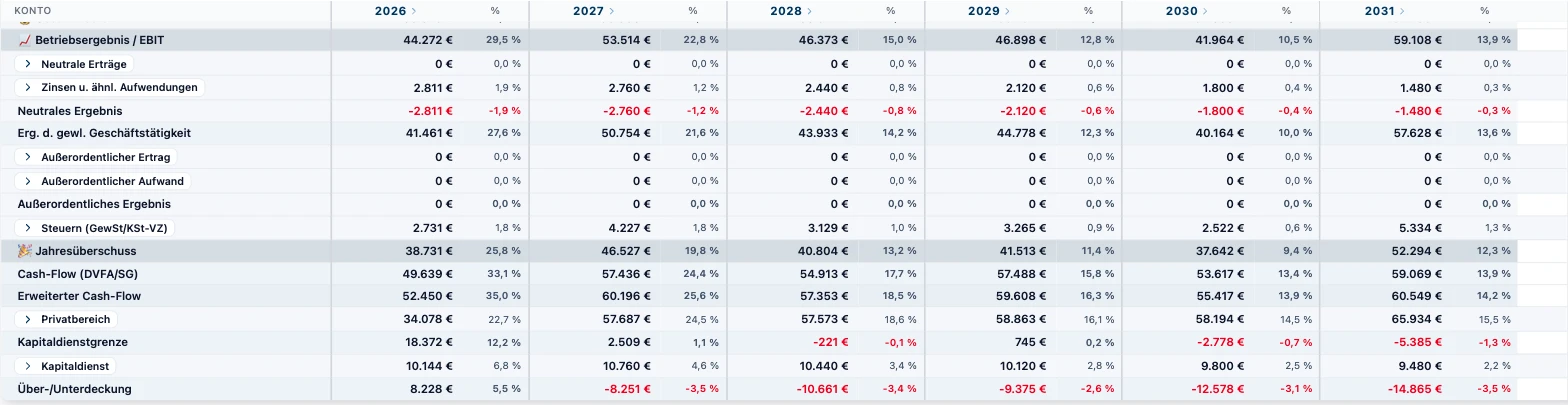
Das Darlehen wird über Jahre bedient, die Privatentnahmen wachsen, die Steuern auch. Deshalb rechnet RentaS die Liquidität über mehrere Planjahre weiter und stellt Ergebnis, Privatbereich und Kapitaldienst nebeneinander.
Im Musterfall bleibt 2026 nach Privatbereich und Kapitaldienst eine Überdeckung von 8.228 €. Ab 2027 ist es anders: Der Privatbereich steigt auf 57.687 €, und es entsteht eine Unterdeckung von 8.251 €, in den Folgejahren zwischen 9.375 € und 14.865 €. Am knappsten ist nicht das Gründungsjahr, sondern die Zeit danach.
Reicht das Konto einmal nicht, berücksichtigt die Liquiditätsplanung einen Kontokorrent-Rahmen.
Steuern
Die Steuer auf den Gewinn und ihr Zahltag sind zwei verschiedene Dinge
Eine Liquiditätsplanung ist an ihrer empfindlichsten Stelle falsch, wenn die Steuer im falschen Monat abfließt. RentaS rechnet mit den Terminen, die für das Unternehmen gelten.
Die Umsatzsteuer richtet sich nach dem eingestellten Voranmeldungszeitraum – monatlich, vierteljährlich oder jährlich, mit oder ohne Dauerfristverlängerung. Gewerbe- und Einkommensteuer entstehen aus dem geplanten Ergebnis, die Vorauszahlungen stehen an ihren Terminen.
Nachprüfbar
Die Probe aufs Exempel
Eine Liquiditätsplanung ist nur so viel wert wie ihre Nachprüfbarkeit. Deshalb prüft RentaS sich selbst – und setzt beim bestehenden Unternehmen auf den Ist-Zahlen auf.
Plausibilitätsprüfung auf 0 €
Die Überleitung von der Ertragsplanung in die Liquidität und die Jahresbrücke müssen centgenau aufgehen. Weicht etwas ab, zeigt RentaS die Differenz an – statt sie stillschweigend mitzuschleppen.
Zahlungsziele aus den Ist-Zahlen
Statt Zahlungsziele zu schätzen, schlägt RentaS sie aus den tatsächlichen Kennzahlen des Unternehmens vor. Die Planung beginnt damit nicht bei einer Annahme, sondern bei der Realität.
Anfangsbestände aus der Bilanz
Kasse, Bank und Kontokorrent werden aus der übernommenen Bilanz in die Planung gezogen. Der Startpunkt stimmt dann mit der Buchhaltung überein, statt neu eingegeben zu werden.
Planvarianten
Was, wenn die Kunden später zahlen?
Ein längeres Zahlungsziel, ein späterer Umsatzstart, eine zusätzliche Investition: Jede Variante ist in RentaS ein eigener, vollständiger Planstand. Eine geänderte Annahme wirkt in alle verknüpften Planungsrechnungen – auch in die Liquidität Monat für Monat.
Die Varianten werden jeweils für sich durchgerechnet und betrachtet; eine Ansicht, die sie nebeneinanderstellt, gibt es nicht.
Rechnen und entscheiden
RentaS rechnet. Sie ordnen ein.
Keine dauerhafte zentrale Speicherung der Mandanten- und Planungsdaten bei RentaS.
RentaS verarbeitet die Planungsdaten während der Arbeit lokal im Browser. Projekte speichern Sie als JSON-Datei auf Ihrem eigenen Rechner und öffnen sie von dort wieder. Eine dauerhafte zentrale Speicherung der Planungs- und Mandantendaten bei RentaS findet nicht statt. Für Anmeldung und Abrechnung nutzt RentaS einen separaten Zugangsdienst; dort werden nur die dafür erforderlichen Konto- und Abrechnungsdaten verarbeitet, nicht die Inhalte Ihrer Planungen.
Das zeigt RentaS
- Den Kontostand am Ende jedes Monats
- Tiefpunkte und die Monate, in denen es knapp wird
- Steuern, Zinsen, Tilgung und Privatbereich zu ihren Terminen
- Was aus einer geänderten Annahme folgt
Das entscheiden Sie
- Ob die Reserve reicht
- Welche Annahmen realistisch sind
- Welche Maßnahmen nötig sind
- Was im Gespräch mit Mandant oder Bank vorgelegt wird
Bericht
Die Liquidität geht in den Bericht ein
Aus dem aktuellen Datenstand erzeugen Sie eine neue bearbeitbare Word-Datei – mit der Liquiditätsentwicklung als Grundlage für Gespräche mit Mandant und Bank. Logo, Akzentfarbe und eigene Texte hinterlegen Sie einmal; eine eigene, mitgebrachte Word-Vorlage lässt sich nicht einbinden.
Für wen
Für wen die Liquiditätsplanung gedacht ist
Steuerkanzleien
Aus der Saldenliste des Mandanten wird eine Liquiditätsvorschau – als abrechenbare Leistung, nicht als Zugabe. Für Steuerkanzleien
Gründungs- und Unternehmensberater
Als verlässliches Werkzeug für die Mandantenbetreuung – dokumentierbar und erklärbar. Für Gründungs- und Unternehmensberater
KMU
Zur laufenden Überwachung der Zahlungsfähigkeit – eng gekoppelt an die Planungsdaten.
Gründer
Für den Businessplan und Bankgespräche – mit nachvollziehbaren Zahlen statt Bauchgefühl. Existenzgründung
Häufige Fragen
Häufige Fragen zur Liquiditätsplanung
Was ist eine Liquiditätsplanung?
Eine Liquiditätsplanung zeigt, wann Geld eingeht und wann es abfließt – und wie sich der Kontostand dadurch Monat für Monat entwickelt. Sie ergänzt die Ergebnisplanung um die Zahlungsseite.
Warum reicht eine Jahresplanung nicht?
Weil der Engpass innerhalb des Jahres liegen kann. Im Musterfall steht das Konto zum Jahresende bei 51.276 €, im April aber nur bei 31.854 €. Ob das Geld reicht, entscheidet der schwächste Monat.
Wie wird der monatliche Kontostand berechnet?
Anfangsbestand plus Einzahlungen minus Auszahlungen ergibt die Liquidität am Ende des Monats; sie ist der Anfangsbestand des Folgemonats. Einzahlungen sind etwa Zahlungseingänge aus Umsätzen, Einlagen und Darlehen, Auszahlungen etwa Kosten, Investitionen, Steuern, Zinsen, Tilgungen und Privatbereich.
Werden Zahlungsziele berücksichtigt?
Ja. Umsätze gehen mit dem Zahlungsziel ein, nicht im Monat der Leistung. Bei bestehenden Unternehmen schlägt RentaS die Zahlungsziele aus den Kennzahlen der Ist-Zahlen vor.
Werden Steuern berücksichtigt?
Ja. Die Umsatzsteuer richtet sich nach dem eingestellten Voranmeldungszeitraum, mit oder ohne Dauerfristverlängerung. Gewerbe- und Einkommensteuer entstehen aus dem geplanten Ergebnis, die Vorauszahlungen stehen an ihren Terminen.
Kann ich Darlehen und Tilgung abbilden?
Ja. Der Darlehenszufluss steht in den Einzahlungen, Zinsen und Tilgungen stehen ab dem ersten Zahlungsmonat in den Auszahlungen. Über mehrere Jahre zeigt RentaS den Kapitaldienst und ob nach dem Privatbereich eine Über- oder Unterdeckung bleibt.
Kann ich private Entnahmen berücksichtigen?
Ja. Der Privatbereich steht als eigene Zeile in der Liquidität, Monat für Monat. Im Musterfall schwankt er zwischen 1.614 € und 5.098 € im Monat, im Dezember am höchsten.
Kann ich mehrere Jahre planen?
Ja. RentaS rechnet die Liquidität über mehrere Planjahre weiter; der Musterfall auf dieser Seite reicht von 2026 bis 2031. Wie viele Jahre sinnvoll sind, hängt vom Anlass ab.
Kann ich Planvarianten anlegen?
Ja, als mehrere vollständige Planstände, etwa mit längerem Zahlungsziel oder späterem Umsatzstart. Eine geänderte Annahme rechnet die Liquidität neu. Eine Ansicht, die Varianten nebeneinanderstellt, gibt es nicht.
Was ist der Unterschied zwischen Gewinn und Liquidität?
Der Gewinn zeigt, ob ein Überschuss entsteht; die Liquidität, ob zu jedem Zeitpunkt genug Geld da ist. Zahlungsziele, Investitionen, Tilgungen, Steuertermine und Privatentnahmen sorgen dafür, dass beides auseinanderläuft.
Was zeigt der Liquiditätstiefpunkt?
Den Monat, in dem am wenigsten Geld auf dem Konto ist. An ihm lässt sich ablesen, ob die Reserve reicht und ob eine Finanzierung oder ein Kontokorrent-Rahmen nötig wird. Die Einordnung trifft der Berater oder Unternehmer.
Kann ich die Ergebnisse in einen Bericht übernehmen?
Ja. Aus dem aktuellen Datenstand erzeugen Sie eine neue bearbeitbare Word-Datei, in die die Liquiditätsentwicklung eingeht.
Wo liegen meine Daten?
Während der Arbeit verarbeitet RentaS die Mandanten- und Planungsdaten lokal im Browser auf Ihrem Rechner. Projekte speichern Sie als kleine JSON-Datei auf Ihrem eigenen Rechner bzw. an einem von Ihnen gewählten Speicherort und öffnen sie bei Bedarf wieder. Die Inhalte Ihrer Planungen werden nicht dauerhaft in einer zentralen RentaS-Datenbank gespeichert. Für Anmeldung und Abrechnung nutzt RentaS einen separaten Zugangsdienst; dort werden nur die dafür erforderlichen Konto- und Abrechnungsdaten verarbeitet, nicht die Inhalte Ihrer Planungen.
Ersetzt RentaS die fachliche Beratung?
Nein. RentaS rechnet und zeigt, was aus den Annahmen folgt. Ob die Reserve reicht und welche Maßnahmen nötig sind, beurteilen Berater und Unternehmer.
Live-Demo
Sehen Sie RentaS in der Praxis
In einer kurzen Live-Demo sehen Sie, wie RentaS Ihre Zahlen strukturiert und Engpässe Monat für Monat sichtbar macht. Individuell, keine Standard-Präsentation.
Vertiefende Planungsthemen
RentaS ist ein Rechen- und Planungswerkzeug. Es unterstützt bei Analyse, Planung und Berichtserstellung – die fachliche Verantwortung für Annahmen, Ergebnisse und die herausgegebenen Unterlagen liegt beim Anwender.