Break-Even-Analyse · Mindestumsatz
Break-Even-Analyse: Ab welchem Umsatz deckt das Unternehmen seine Kosten?
Die Gewinnschwelle ist nicht automatisch die Schwelle, von der ein Gründer leben kann. RentaS rechnet beide aus der kontogenauen Einteilung in fixe und variable Kosten, innerhalb der vollständigen Planung.
Musterfall · Gründungsplanung 2026
Zwei Schwellen, ein geplanter Umsatz
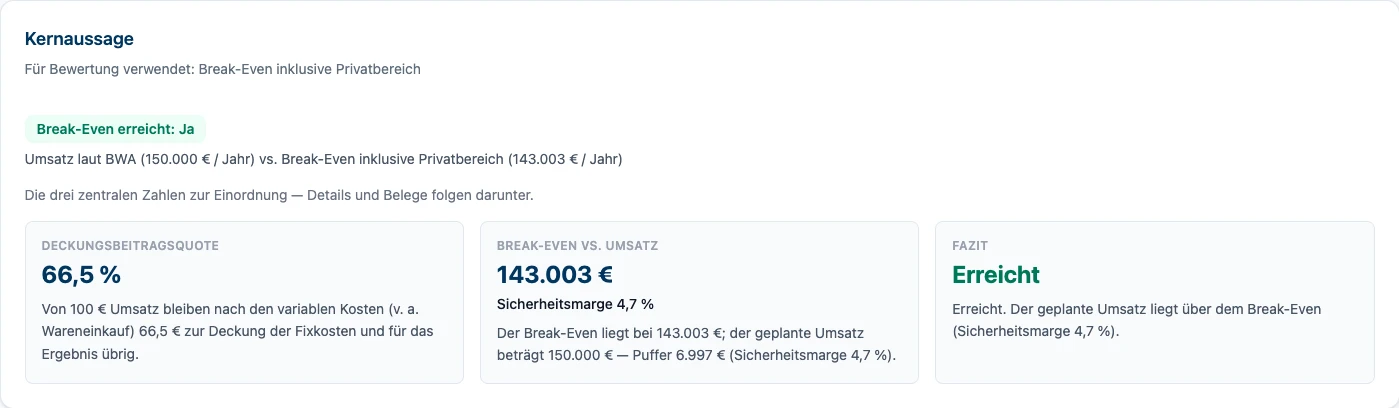
So steht der Break-even in der Auswertung des Musterbetriebs Elektrotechnik: Deckungsbeitragsquote, Schwelle, Sicherheitsmarge und das Fazit, auf das es ankommt. Mit Lebensunterhalt 143.003 €, nur für den Betrieb 91.757 €.
Die Schwelle wandert Gründungsfall
Von 91.757 € auf 143.003 €, weil der Gründer auch leben muss
Der Break-even ist keine feste Zahl, sondern hängt davon ab, was gedeckt werden soll. Beim Musterbetrieb Elektrotechnik liegen drei Werte auf derselben Umsatzachse.
Umsatz 2026
Musterunternehmen · fiktive Daten · Werte aus der Break-Even-Analyse 2026 · Musterbetrieb Elektrotechnik
-
1 · Betrieblicher Break-even
91.757 € deckt die Kosten des Betriebs
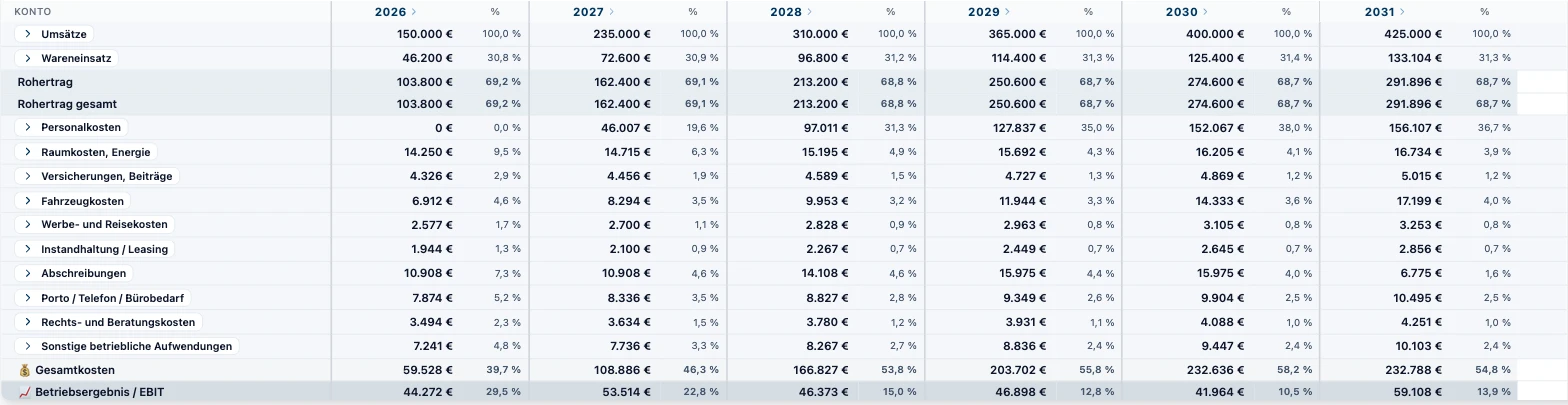
Von 100 € Umsatz bleiben nach den variablen Kosten – vor allem dem Wareneinkauf – 66,5 € übrig. Die betrieblichen Fixkosten geteilt durch diese Deckungsbeitragsquote ergeben den Umsatz, ab dem der Betrieb keinen Verlust mehr macht: 91.757 € im Jahr.
Musterunternehmen · fiktive Daten · BWA 2026–2031: die Konten hinter fixen und variablen Kosten -
2 · Inklusive privatem Bedarf
143.003 € deckt auch den Lebensunterhalt
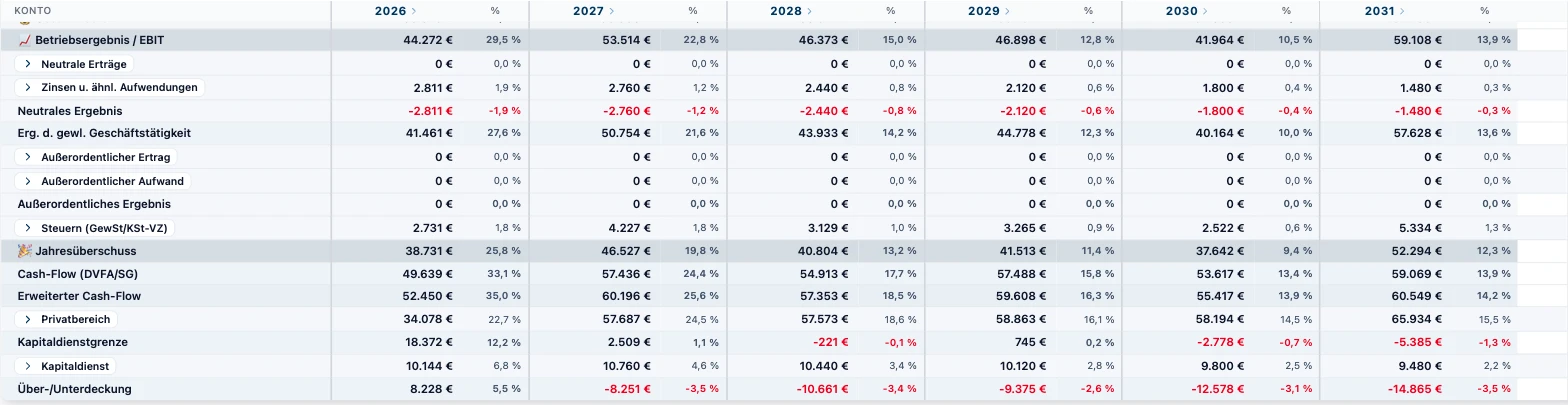
Der Gründer braucht laut Planung im Schnitt 2.840 € im Monat für seinen Lebensunterhalt, im Jahr 34.078 €. Auch dieser Betrag muss aus dem Deckungsbeitrag kommen. Die Schwelle wandert dadurch um gut 51.000 € nach oben.
Musterunternehmen · fiktive Daten · Privatbereich 34.078 € im Jahr 2026 -
3 · Geplanter Umsatz
150.000 € liegen darüber, mit 6.997 € Puffer
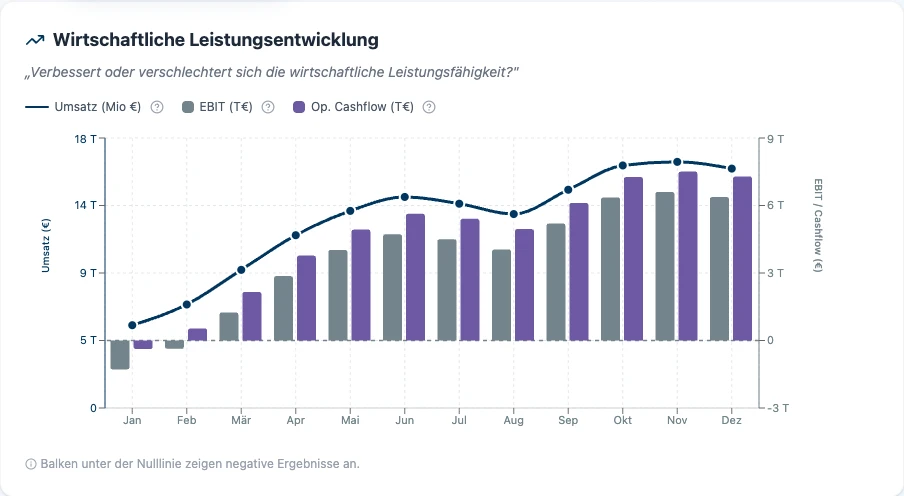
Der geplante Umsatz übersteigt auch die höhere Schwelle. Der Abstand von 6.997 € entspricht einer Sicherheitsmarge von 4,7 %: So weit darf der Umsatz sinken, bevor der Lebensunterhalt nicht mehr gedeckt ist.
Musterunternehmen · fiktive Daten · Umsatz, EBIT und Cashflow je Monat 2026
Die Grafik fasst Werte der RentaS-Break-Even-Analyse zusammen; sie ist keine eigene Ansicht in RentaS. Die Zahlen gelten für diesen Musterfall. Jede Planung hat ihre eigenen Schwellen.
Betrieb und Lebensunterhalt
Zwei Schwellen, zwei verschiedene Fragen
Wer ein Unternehmen gründet, muss neben den betrieblichen Kosten auch seinen privaten Lebensunterhalt sichern. Das betrifft vor allem Einzelunternehmer, Freiberufler und Personengesellschaften, bei denen Privat- und Betriebssphäre eng verknüpft sind.
Privatentnahmen gehören betriebswirtschaftlich nicht zu den Fixkosten. In der Break-Even-Analyse lassen sie sich trotzdem einbeziehen oder ausklammern, je nachdem, welche Frage beantwortet werden soll.
91.757 €
Betrieblicher Break-even
Deckt der Umsatz die Kosten des Betriebs? Unterhalb dieser Schwelle macht der Betrieb Verlust.
143.003 €
Break-even inklusive privatem Bedarf
Reicht der Umsatz auch für den Lebensunterhalt des Gründers? Diese Schwelle gilt für diesen Musterfall, nicht für jedes Unternehmen.
Im Musterfall ist der private Bedarf 2026 durch den Gründungszuschuss entlastet. Ab 2027 steigt der Privatbereich in der Planung auf 57.687 €, und mit ihm der Umsatz, der für den Lebensunterhalt nötig ist. Zur Planung nach dem Gründungszuschuss
Was die Schwelle bestimmt
Jedes Konto einzeln als fix oder variabel klassifizieren
Grundlage der Analyse ist die kontogenaue Einteilung jeder BWA-Position in fixe und variable Kosten. Erst diese Klassifizierung ermöglicht die Deckungsbeitrags- und Break-Even-Rechnung. Pauschale Annahmen führen zu ungenauen Ergebnissen.
Fixe Kosten
Miete, Leasing, Versicherungen: Kosten, die unabhängig vom Umsatz anfallen. Steigen sie, steigt die Schwelle.
Variable Kosten
Material, Provisionen, Versand: Kosten, die mit dem Umsatz steigen oder sinken. Sie bestimmen die Deckungsbeitragsquote.
Die Marge
Sinkt die Deckungsbeitragsquote – etwa durch teureren Einkauf oder niedrigere Preise –, bleibt von jedem Euro Umsatz weniger übrig, und die Schwelle steigt.
Gemischte Positionen
Die Einteilung erfolgt auf Kontoebene: Jedes Konto innerhalb einer BWA-Position wird eindeutig als fix oder variabel eingestuft.
Veränderte Annahmen
Wenn sich Preise, Einkauf oder Fixkosten ändern
Der Break-even ist Teil der Planung, keine separate Rechnung. Ändert sich eine Annahme – ein anderer Wareneinsatz, eine höhere Miete, ein anderer Privatbedarf –, rechnet die Break-Even-Analyse mit den geänderten Zahlen neu.
Wer zwei Annahmen vergleichen will, legt dafür Planvarianten an: mehrere vollständige Planstände, jeweils für sich durchgerechnet. Eine Ansicht, die sie nebeneinanderstellt, gibt es nicht.
Break-even ist nicht Liquidität
Über der Schwelle, und trotzdem kann es eng werden
Der Break-even ist eine Jahresrechnung. Er sagt nicht, wann das Geld fließt. Kunden zahlen mit Zahlungsziel, Investitionen und Tilgungen gehen vom Konto ab, Steuern werden zu festen Terminen fällig.
Der Musterbetrieb Elektrotechnik liegt 2026 über beiden Schwellen. Die Sicherheitsmarge beträgt aber nur 4,7 %, und ab 2027 reicht der Cashflow nach den Entnahmen nicht mehr für den Kapitaldienst. Wann es knapp wird, zeigt die Liquiditätsplanung.
Eine Schwelle, keine Zusage
RentaS rechnet. Sie ordnen ein.
Der Break-even ist eine rechnerische Schwelle. Ob der geplante Umsatz erreichbar ist, ob sich die Gründung rechnet und ob eine Bank finanziert oder eine Förderstelle bewilligt, beantwortet er nicht.
Das rechnet RentaS
- Deckungsbeitragsquote aus der kontogenauen Kosteneinteilung
- Betrieblicher Break-even und Break-even inklusive privatem Bedarf
- Sicherheitsmarge und Puffer zum geplanten Umsatz
- Neu, sobald sich eine Annahme ändert
Das beurteilen Sie
- Ob der geplante Umsatz realistisch ist
- Ob der Puffer reicht
- Ob die Gründung tragfähig ist
- Was im Gespräch mit Mandant, Bank oder Förderstelle vorgelegt wird
Bericht
Die Kernaussage steht im Bericht
Aus dem aktuellen Datenstand erzeugen Sie eine neue bearbeitbare Word-Datei. Die Break-Even-Analyse steht darin mit Deckungsbeitragsquote, Schwelle, Sicherheitsmarge und dem ausdrücklichen Hinweis, welche Schwelle gilt – mit oder ohne Privatbereich.
Häufige Fragen
Häufige Fragen zur Break-Even-Analyse
Was ist der Break-even?
Der Break-even ist der Umsatz, ab dem ein Unternehmen alle Kosten gedeckt hat und keinen Verlust mehr macht. Er wird auch Gewinnschwelle genannt. RentaS zeigt ihn als Jahreswert in Euro.
Wie wird der Break-even berechnet?
Die fixen Kosten werden durch die Deckungsbeitragsquote geteilt, also durch den Anteil des Umsatzes, der nach den variablen Kosten übrig bleibt. Im Musterfall bleiben von 100 € Umsatz 66,5 € übrig; daraus ergibt sich ein betrieblicher Break-even von 91.757 €.
Was ist der Unterschied zwischen Break-even und Gewinn?
Am Break-even ist der Gewinn null. Jeder Euro Umsatz darüber trägt mit der Deckungsbeitragsquote zum Ergebnis bei. Der Break-even sagt also, wo der Gewinn beginnt, aber nicht, wie hoch er ausfällt.
Was ist der Unterschied zwischen Break-even und Liquidität?
Der Break-even ist eine Jahresrechnung, die Liquidität eine Frage des Zeitpunkts. Zahlungsziele, Investitionen, Tilgungen und Steuertermine können das Konto knapp machen, obwohl der Umsatz über dem Break-even liegt.
Welche Kosten fließen in die Berechnung ein?
Die Kosten aus der BWA-Planung, kontogenau eingeteilt in fix und variabel. Die variablen Kosten bestimmen die Deckungsbeitragsquote, die fixen Kosten die Höhe der Schwelle. Auf Wunsch kommt der private Bedarf hinzu.
Was passiert, wenn sich die Marge verändert?
Sinkt die Deckungsbeitragsquote, bleibt von jedem Euro Umsatz weniger zur Deckung der Fixkosten übrig, und die Schwelle steigt. Ändern Sie die Annahme in der Planung, rechnet die Break-Even-Analyse neu.
Was passiert bei höheren Fixkosten?
Höhere Fixkosten müssen aus demselben Deckungsbeitrag gedeckt werden. Bei gleicher Deckungsbeitragsquote steigt der Break-even deshalb mit.
Warum kann der private Lebensunterhalt den benötigten Umsatz erhöhen?
Bei Einzelunternehmen und Personengesellschaften lebt der Inhaber vom Ergebnis. Soll der Umsatz auch den privaten Bedarf decken, muss dieser zusätzlich aus dem Deckungsbeitrag kommen. Im Musterfall steigt die Schwelle dadurch von 91.757 € auf 143.003 €.
Kann ich mehrere Planjahre betrachten?
Die Break-Even-Analyse bezieht sich auf ein Planjahr; die Planung dahinter reicht über mehrere Jahre. Im Musterfall ist 2026 durch den Gründungszuschuss entlastet, ab 2027 steigt der Privatbereich deutlich.
Kann ich Planvarianten rechnen?
Ja, als mehrere vollständige Planstände, etwa mit anderem Wareneinsatz oder höherer Miete. Der Break-even rechnet in jeder Variante neu. Eine Ansicht, die Varianten nebeneinanderstellt, gibt es nicht.
Zeigt RentaS den Break-even im Bericht?
Ja. Die Break-Even-Analyse steht im Word-Bericht mit Deckungsbeitragsquote, Schwelle, Sicherheitsmarge und dem Hinweis, ob der private Bedarf enthalten ist.
Ist der Break-even eine Tragfähigkeitsbescheinigung?
Nein. Der Break-even ist eine rechnerische Schwelle. Ob der Umsatz erreichbar ist, ob die Liquidität reicht und ob eine Gründung als tragfähig beurteilt wird, entscheidet er nicht.
Ersetzt die Analyse die Beratung?
Nein. RentaS rechnet die Schwellen und zeigt, was aus den Annahmen folgt. Die Einordnung – ob der Puffer reicht und welche Annahmen realistisch sind – liegt beim Berater oder Unternehmer.
Live-Demo
Sehen Sie RentaS in der Praxis
In einer kurzen Live-Demo sehen Sie, wie aus der Kosteneinteilung die Schwelle wird, mit und ohne privaten Bedarf. Individuell, keine Standard-Präsentation.
Vertiefende Planungsthemen
RentaS ist ein Rechen- und Planungswerkzeug. Es unterstützt bei Analyse, Planung und Berichtserstellung. Die fachliche Verantwortung für Annahmen, Ergebnisse und die herausgegebenen Unterlagen liegt beim Anwender.