Kapitalbedarfsplanung · Gründung und Investition
Kapitalbedarfsplanung: Wie viel Geld muss stehen, bevor der erste Umsatz kommt?
Die Anschaffungen sind schnell zusammengezählt. Der Kapitalbedarf ist mehr: Gründungskosten, eine Reserve für die Anlaufphase und die Umsatzsteuer, die erst später zurückkommt. RentaS rechnet ihn Posten für Posten – und stellt die Finanzierung direkt daneben.
Musterfall · Gründung 2026
Die Erstausstattung: 53.000 €. Der Kapitalbedarf: 100.000 €.
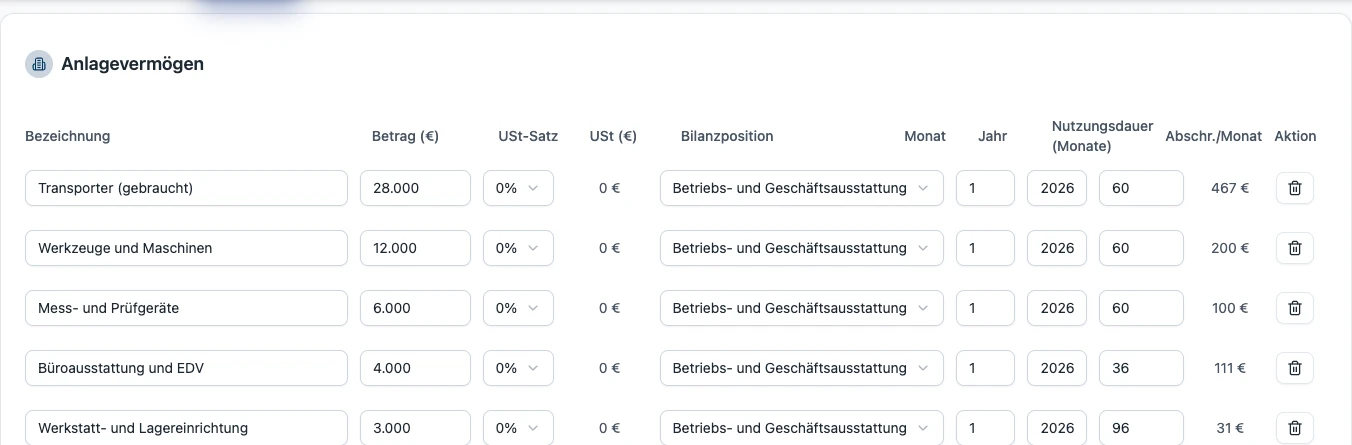
Der Musterbetrieb Elektrotechnik braucht zum Start einen Transporter, Werkzeuge und Maschinen, Mess- und Prüfgeräte, Büro- und Werkstattausstattung. Das ist gut die Hälfte dessen, was finanziert sein muss. Der Rest sind der zweite Transporter im Jahr 2028 (32.000 €) und die Reserve für die Anlaufphase (15.000 €).
Mittelverwendung und Mittelherkunft
Aus Einzelposten wird Kapitalbedarf – und dann die Frage, woher er kommt
Links steht, wofür das Geld gebraucht wird. Rechts steht, woher es kommt. Erst wenn beide Seiten gleich hoch sind, ist der Kapitalbedarf rechnerisch gedeckt.
Wofür
Kapitalbedarf 100.000 €
Woher
Finanzierung 100.000 €
Finanzierungslücke 0 €
Musterunternehmen · fiktive Daten · Werte aus der Kapitalbedarfsplanung · Musterbetrieb Elektrotechnik
-
1 · Investitionen
85.000 € für Fahrzeuge und Ausstattung
Jede Anschaffung steht einzeln: Betrag, Umsatzsteuer, Bilanzposition, Monat und Jahr der Anschaffung, Nutzungsdauer. Daraus rechnet RentaS die monatliche Abschreibung – im Musterfall für die Erstausstattung zusammen 909 € im Monat. Der zweite Transporter folgt im Juli 2028.
-
2 · Liquiditätsreserve
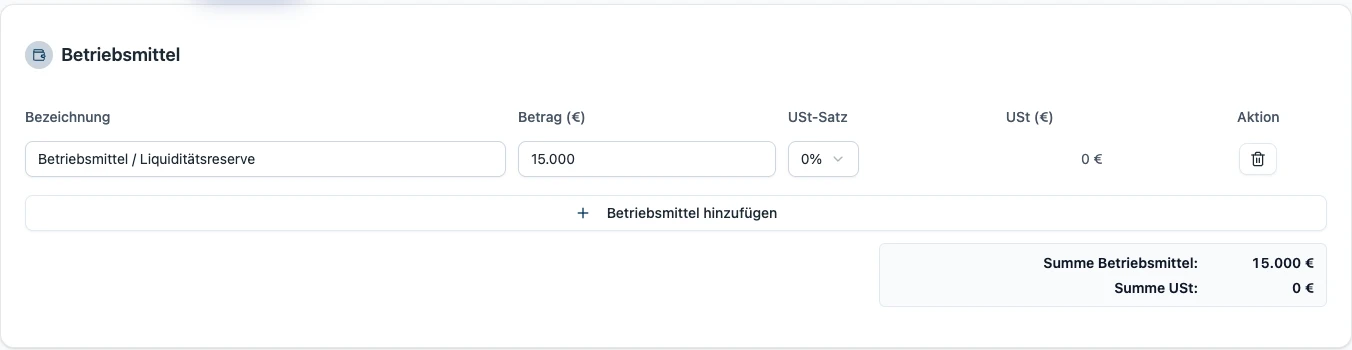
15.000 € für die Anlaufphase
Bis die ersten Kunden zahlen, laufen Kosten, Zinsen und Tilgung weiter. Die Reserve steht bei den Betriebsmitteln. Ob sie reicht, zeigt die Liquidität: Der Tiefpunkt des Musterbetriebs liegt im April 2026 bei 31.854 €.
Musterunternehmen · fiktive Daten · Betriebsmittel: Liquiditätsreserve -
3 · Kapitalbedarf
100.000 € Kapitalbedarf
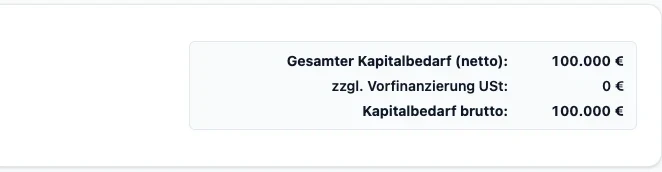
RentaS addiert Anlagevermögen und Betriebsmittel. Fällt Umsatzsteuer an, kommt ihre Vorfinanzierung als eigener Posten dazu: Sie wird beim Kauf bezahlt und kommt erst mit der Voranmeldung vom Finanzamt zurück. Im Musterfall ist der Umsatzsteuersatz auf 0 % gesetzt, die Vorfinanzierung beträgt deshalb 0 €.
Musterunternehmen · fiktive Daten · Kapitalbedarf netto und brutto -
4 · Finanzierung
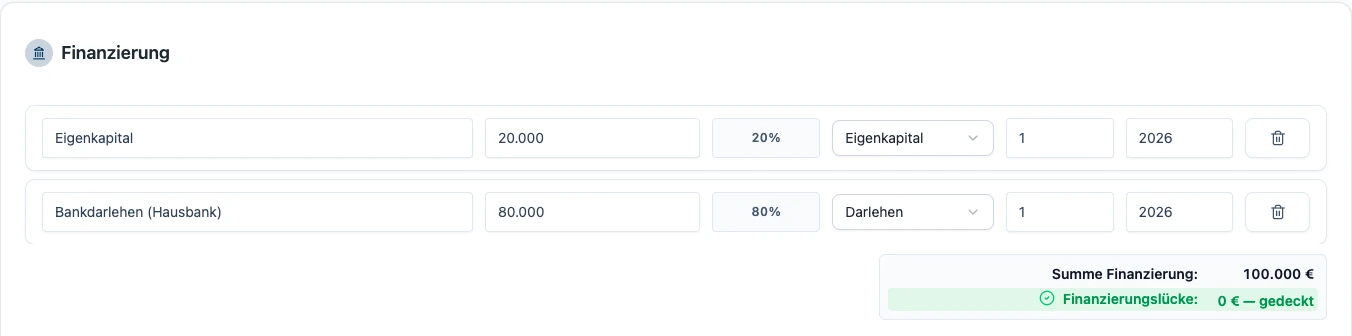
20.000 € Eigenkapital, 80.000 € Darlehen
Erst jetzt kommt die zweite Frage. Das Eigenkapital des Gründers deckt 20 %, das Bankdarlehen 80 %. Solange die Summe nicht reicht, weist RentaS eine Finanzierungslücke aus – hier steht sie auf 0 €.
Musterunternehmen · fiktive Daten · Finanzierung gegenüber dem Kapitalbedarf
Die Grafik fasst Werte der RentaS-Kapitalbedarfsplanung zusammen; sie ist keine eigene Ansicht in RentaS. Die Zahlen gelten für diesen Musterfall – jede Gründung hat ihren eigenen Bedarf.
Zu knapp geplant
Was im Kapitalbedarf gerne fehlt
Wer nur auf Maschinen, Ausstattung oder Fahrzeug schaut, plant zu kurz. Die Posten, die später fehlen, sind selten groß – aber zusammen oft mehr als die Anschaffung selbst.
Die Anlaufphase
Miete, Versicherungen, Leasing und Zinsen laufen ab dem ersten Monat. Der Umsatz kommt später – und das Geld noch später. Im Musterfall erreicht das Konto seinen Tiefpunkt erst im April 2026 mit 31.854 € – Kunden zahlen mit Zahlungsziel, die Kosten laufen sofort.
Die Umsatzsteuer auf die Anschaffungen
Sie wird beim Kauf fällig und erst über die Voranmeldung erstattet. Bei 19 % Umsatzsteuer kommen auf 85.000 € Investitionen 16.150 € Vorsteuer, die erst über die Voranmeldung zurückfließen. Bis dahin müssen sie finanziert sein.
Gründungskosten
Anmeldung, Logo, Website, Beratung: einmalige Kosten ohne Gegenwert im Anlagevermögen. Klein im Einzelnen, aber Teil des Bedarfs.
Erstausstattung und Warenlager
Je nach Geschäft kommen ein erster Warenbestand, eine Mietkaution oder Umbaukosten hinzu. Der Musterbetrieb kauft sein Material laufend je Auftrag ein und braucht kein Lager – in anderen Branchen ist das ein großer Posten.
Abgrenzung
Drei Fragen, die zusammengehören – aber nicht dieselben sind
Wie viel – und wofür?
Kapitalbedarf
Investitionen, Gründungskosten, Reserve und Umsatzsteuer-Vorfinanzierung. Im Musterfall 100.000 €.
Woher?
Finanzierung
Eigenkapital und Darlehen gegenüber dem Bedarf. Im Musterfall 20.000 € und 80.000 €, Lücke 0 €.
Wann?
Liquidität
Wann das Geld tatsächlich fließt und wo der Tiefpunkt liegt. Im Musterfall im April mit 31.854 €. Zur Liquiditätsplanung
Ob die Reserve reicht, zeigt erst die Liquiditätsplanung. Fällt der Tiefpunkt tiefer aus als gedacht, ist das ein Grund, den Kapitalbedarf zu überprüfen.
Vom Bedarf zum Darlehen
Das Darlehen kommt aus der Planung, nicht aus einer zweiten Tabelle
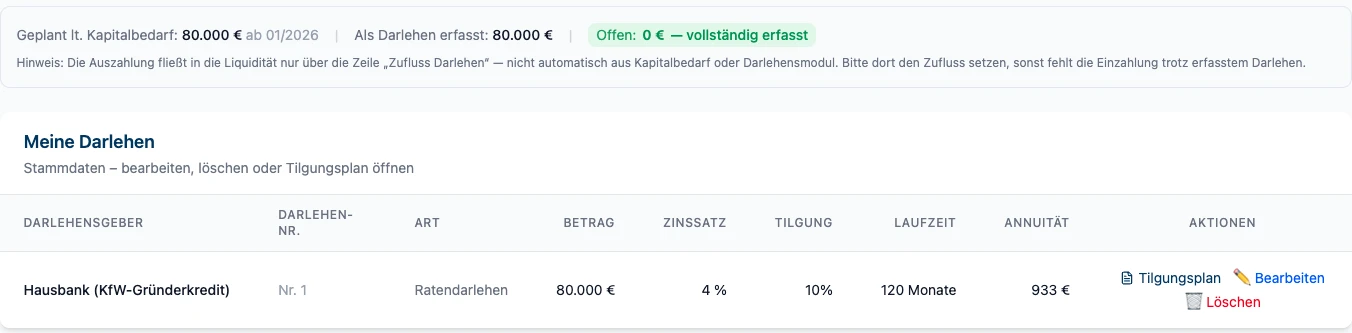
Das Darlehensmodul übernimmt den geplanten Betrag aus dem Kapitalbedarf und zeigt, ob er vollständig als Darlehen erfasst ist. Im Musterfall: 80.000 € als Ratendarlehen, 4 % Zins, 10 % Tilgung, 120 Monate, 933 € Annuität im Monat.
Mit „In Bilanz und BWA übernehmen“ gehen Anlagevermögen, Finanzierung und Abschreibungen in Planbilanz und BWA. Zinsen und Abschreibung stehen dann im Ergebnis, Zins und Tilgung in der Liquidität.
Lebensunterhalt und Bestand
Und der eigene Lebensunterhalt?
Viele Leitfäden zählen den privaten Lebensunterhalt der Anlaufphase zum Kapitalbedarf. In RentaS läuft er als eigener Privatbereich Monat für Monat durch die Planung – im Musterfall 2.840 € im Monat. Ob die Reserve die Anlaufphase einschließlich Lebensunterhalt trägt, zeigt die Liquidität.
Kapitalbedarf entsteht nicht nur bei Gründungen, sondern auch vor einer Erweiterung, einem neuen Standort oder einer großen Anschaffung. Der Musterfall auf dieser Seite ist eine Gründung.
Für Gründerinnen und Gründer
Sie planen Ihre eigene Gründung?
Dann können Sie RentaS direkt für Ihre geplante gewerbliche oder selbständige Tätigkeit nutzen: Kapitalbedarf, Finanzierung, Rentabilität, Liquidität, Break-even, Steuern und Privatbereich, die Planbilanz Ihrer Gründung und den Bericht – in derselben Software, mit der auch Berater arbeiten.
Weg 1
Selbst planen mit RentaS
Sie erstellen Ihre Planung selbst. RentaS kostet 149 € netto im Monat und ist monatlich kündbar. Sie können RentaS auch gezielt für die Dauer Ihrer Planungsphase nutzen.
Weg 2
Mit fachlicher Unterstützung
Wenn Sie bei Annahmen, Finanzierung, Tragfähigkeit oder dem Aufbau der Planung Unterstützung möchten, können Sie zusätzlich eine Beratung in Anspruch nehmen. Das ist ein Angebot, keine Voraussetzung.
Rechnen und entscheiden
RentaS rechnet. Menschen und Finanzierungspartner entscheiden.
Keine dauerhafte zentrale Speicherung der Mandanten- und Planungsdaten bei RentaS.
Eine gedeckte Finanzierungslücke ist eine Rechnung, keine Zusage. Ob eine Bank das Darlehen gibt, ob Förderprogramme in Frage kommen und ob die Reserve genügt, entscheiden Gründer, Berater und Finanzierungspartner.
Das rechnet RentaS
- Kapitalbedarf netto und brutto, mit Umsatzsteuer-Vorfinanzierung
- Abschreibung je Anschaffung
- Finanzierungslücke gegenüber Eigenkapital und Darlehen
- Zins, Tilgung und Rate des Darlehens
Das beurteilen Sie
- Ob die Posten vollständig sind
- Wie groß die Reserve sein muss
- Welche Finanzierung passt
- Was der Bank oder Förderstelle vorgelegt wird
RentaS verarbeitet die Planungsdaten während der Arbeit lokal im Browser. Projekte speichern Sie als JSON-Datei auf Ihrem eigenen Rechner und öffnen sie von dort wieder. Eine dauerhafte zentrale Speicherung der Planungs- und Mandantendaten bei RentaS findet nicht statt. Für Anmeldung und Abrechnung nutzt RentaS einen separaten Zugangsdienst; dort werden nur die dafür erforderlichen Konto- und Abrechnungsdaten verarbeitet, nicht die Inhalte Ihrer Planungen.
Bericht
Kapitalbedarf und Finanzierung im Bericht
Aus dem aktuellen Datenstand erzeugen Sie eine neue bearbeitbare Word-Datei. Kapitalbedarf und Finanzierungsstruktur stehen darin je auf einer eigenen Seite, zusammen mit Rentabilität, Liquidität und Break-even. Logo, Akzentfarbe und eigene Texte hinterlegen Sie einmal; eine eigene, mitgebrachte Word-Vorlage lässt sich nicht einbinden.
Häufige Fragen
Häufige Fragen zur Kapitalbedarfsplanung
Was gehört in einen Kapitalbedarfsplan?
Alles, was bezahlt sein muss, bevor das Unternehmen sich selbst trägt: Investitionen in Anlagen und Ausstattung, Gründungskosten, gegebenenfalls ein erster Warenbestand und eine Reserve für die Anlaufphase. In RentaS kommt die Vorfinanzierung der Umsatzsteuer als eigener Posten hinzu.
Wie berechnet man den Kapitalbedarf?
Die einzelnen Posten werden netto erfasst und addiert, dazu kommt die Umsatzsteuer, die bis zur Erstattung vorfinanziert werden muss. Im Musterfall: 85.000 € Anlagevermögen plus 15.000 € Betriebsmittel ergeben 100.000 € Kapitalbedarf; da der Musterbetrieb mit 0 % Umsatzsteuer rechnet, entfällt die Vorfinanzierung.
Was ist der Unterschied zwischen Kapitalbedarf und Finanzierung?
Der Kapitalbedarf sagt, wie viel Geld wofür gebraucht wird. Die Finanzierung sagt, woher es kommt – aus Eigenkapital, Darlehen oder anderen Quellen. Zieht man das Eigenkapital vom Bedarf ab, bleibt der Betrag, der fremd finanziert werden muss.
Was ist Betriebsmittelbedarf?
Geld für den laufenden Betrieb, bevor die Einnahmen die Ausgaben decken – etwa für Miete, Material und Personal in der Anlaufphase. In RentaS stehen dafür die Betriebsmittel, im Musterfall eine Liquiditätsreserve von 15.000 €.
Gehört eine Liquiditätsreserve in den Kapitalbedarf?
Ja. Bis die ersten Kunden zahlen, laufen die Kosten weiter. Wie groß die Reserve sein muss, hängt vom Geschäft ab; ob sie reicht, zeigt die Liquiditätsplanung Monat für Monat.
Warum gehört die Umsatzsteuer in den Kapitalbedarf?
Weil sie beim Kauf bezahlt werden muss und erst später über die Voranmeldung vom Finanzamt zurückkommt. Bis dahin ist sie Teil des Geldes, das finanziert sein muss. Im Musterfall ist der Umsatzsteuersatz auf 0 % gesetzt, die Vorfinanzierung beträgt 0 €; bei 19 % wären es auf 85.000 € Investitionen 16.150 €.
Gehört der private Lebensunterhalt dazu?
Viele Leitfäden zählen ihn für die Anlaufphase dazu. In RentaS läuft er als Privatbereich Monat für Monat durch die Planung; ob die Reserve ihn in der Anlaufphase mitträgt, zeigt die Liquidität.
Wie viel Eigenkapital brauche ich?
Dafür gibt es keine feste Zahl; das entscheiden Gründer und Finanzierungspartner. RentaS zeigt den Anteil: Im Musterfall decken 20.000 € Eigenkapital 20 % des Kapitalbedarfs, ein Darlehen von 80.000 € den Rest.
Wie wird ein Darlehen berücksichtigt?
Das Darlehen steht in der Finanzierung und wird im Darlehensmodul mit Zins, Laufzeit und Tilgungsart erfasst. Das Modul zeigt, ob der geplante Betrag vollständig erfasst ist, und rechnet Rate, Zinsen und Tilgung.
Was ist der Unterschied zwischen Kapitalbedarf und Liquiditätsplanung?
Der Kapitalbedarf ist eine Summe zum Start. Die Liquiditätsplanung zeigt, wann Geld ein- und ausgeht und wie sich der Kontostand Monat für Monat entwickelt. Sie prüft, ob der geplante Kapitalbedarf die Anlaufphase tatsächlich trägt.
Gehört der Kapitalbedarfsplan in den Businessplan?
Ja, er ist ein fester Teil des Finanzteils – neben Finanzierungsplan, Rentabilitätsvorschau und Liquiditätsplanung.
Kann ich Anschaffungen in späteren Jahren planen?
Ja. Jede Anschaffung hat einen Monat und ein Jahr; die Abschreibung läuft über die Nutzungsdauer. Reicht sie über den Planungszeitraum hinaus, weist RentaS den Rest aus.
Kann RentaS daraus einen Bericht erstellen?
Ja. Aus dem aktuellen Datenstand erzeugen Sie eine neue bearbeitbare Word-Datei, in der Kapitalbedarf und Finanzierungsstruktur je auf einer eigenen Seite stehen.
Was kostet RentaS?
149 € im Monat zuzüglich Umsatzsteuer, monatlich kündbar, ohne Einrichtungsgebühr und ohne Zusatzmodule. Für Kanzleien und Beratungen gilt der Preis für unbegrenzt viele Nutzer und Mandanten.
Live-Demo
Rechnen wir einen Ihrer Fälle durch
In einer halben Stunde sehen Sie, wie aus Anschaffungen, Reserve und Umsatzsteuer der Kapitalbedarf wird – und wie die Finanzierung dagegensteht.
Vertiefende Planungsthemen
RentaS ist ein Rechen- und Planungswerkzeug. Es unterstützt bei Analyse, Planung und Berichtserstellung – die fachliche Verantwortung für Annahmen, Ergebnisse und die herausgegebenen Unterlagen liegt beim Anwender.