Existenzgründung mit Gründungszuschuss
Rechnet sich meine Gründung auch nach dem Gründungszuschuss?
Umsatz allein beantwortet das nicht. Entscheidend ist, was nach Material, Kosten, Steuern und Finanzierung übrig bleibt, und ob es für den eigenen Lebensunterhalt reicht. Hier durchgerechnet an einem vollständigen Musterfall: Monat für Monat und über sechs Jahre.
Der Musterfall
Eine Werbetechnik, gegründet zum 1. Januar 2027
Max Mustermann macht sich allein selbständig: Fahrzeug- und Schaufensterbeschriftung, Schilder, kleine Werbemittel. Kein Personal, ein geleaster Transporter, sechs Monate Gründungszuschuss. Alle Daten sind erfunden, die Rechnung ist echt.
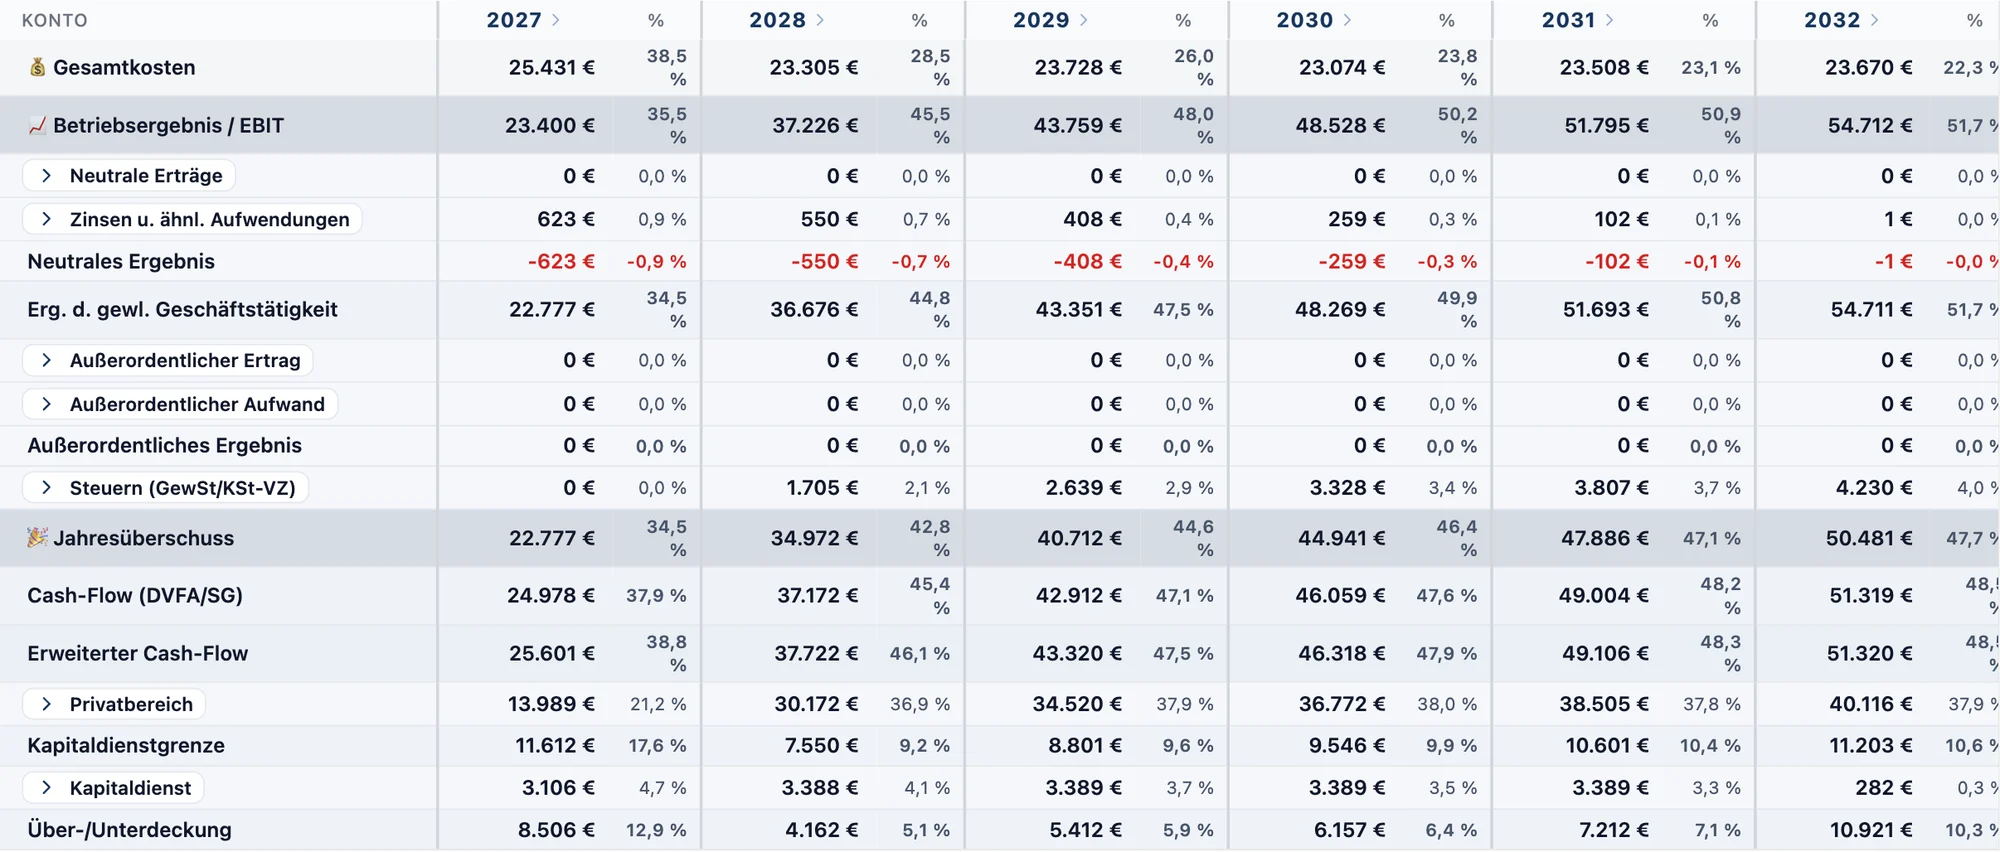
- 8.506 ۆberdeckung nach Lebensunterhalt und Kapitaldienst im ersten Jahr
- 4.162 €im zweiten Jahr, ohne Gründungszuschuss das knappste Jahr
- 0 €Bilanzdifferenz in allen sechs Planjahren
Was Gründer wissen wollen
Sieben Fragen, ein Musterfall
Die Fragen stellt sich fast jeder, der gründet. Die Antworten stehen in derselben Planung, weil eine Zahl von der anderen abhängt.
Vom Umsatz zum Lebensunterhalt
Was vom Umsatz im ersten Jahr übrig bleibt
Sechs Schritte, Zahl für Zahl aus der BWA des Musterfalls. Der goldene Teil des Balkens ist das, was nach dem jeweiligen Schritt noch übrig ist.
-
65.990 € Umsatz
43 Fahrzeugbeschriftungen und 92 kleinere Aufträge im ersten Jahr, mit einem schwachen Start im Januar und einer Delle im Sommer. Klingt nach viel. Die Frage ist, was davon übrig bleibt.
-
Material geht zuerst ab
Folien, Schildermaterial, zugekaufter Druck: 17.159 €, rund ein Viertel des Umsatzes. Es bleibt ein Rohertrag von 48.831 €.
-
Dann der Betrieb
Werkstattanteil, geleaster Transporter, Werbung, Versicherungen, Steuerberater, Software, Abschreibungen auf die Anschaffungen: 25.431 €. Das Betriebsergebnis liegt bei 23.400 €.
-
Zinsen und ein wichtiger Unterschied
Nach 623 € Zinsen für das Gründungsdarlehen bleibt ein Jahresüberschuss von 22.777 €. Bei einem Einzelunternehmen ist das kein Gewinn „der Firma“, sondern das Einkommen des Gründers, noch vor Lebenshaltung, Krankenversicherung und Einkommensteuer.
-
Der Lebensunterhalt
Miete, Lebensmittel, Versicherungen, die aus dem Gewinn berechnete Krankenversicherung und Einkommensteuer, abzüglich 8.280 € Gründungszuschuss: 13.989 € im Privatbereich. Ohne den Zuschuss wären es gut 22.000 €.
-
Und das Darlehen
2.483 € Tilgung gehen noch ab; die Abschreibungen von 2.201 € waren dagegen kein Geldabfluss. Unter dem Strich: 8.506 € Überdeckung. Im ersten Jahr reicht es, allerdings mit Hilfe des Gründungszuschusses.
8.506 ۆberdeckung nach Kapitaldienst
| Umsatz | 65.990 € |
| − Wareneinsatz | 17.159 € |
| − Betriebliche Kosten inkl. 2.201 € Abschreibungen | 25.431 € |
| = Betriebsergebnis | 23.400 € |
| − Zinsen Gewerbesteuer im ersten Jahr: 0 € | 623 € |
| = Jahresüberschuss | 22.777 € |
| − Privatbereich Lebenshaltung, Kranken- und Arbeitslosenversicherung, Einkommensteuer, abzüglich 8.280 € Gründungszuschuss | 13.989 € |
| = bleibt nach Lebensunterhalt | 8.788 € |
| − Tilgung Gründungsdarlehen | 2.483 € |
| + Abschreibungen kein Geldabfluss | 2.201 € |
| = Überdeckung nach Kapitaldienst | 8.506 € |
Das eigentliche Prüfjahr
2028 steigt der Umsatz, und trotzdem bleibt weniger übrig
Das erste Jahr stützt der Gründungszuschuss. Ob sich die Gründung ohne ihn rechnet, zeigt das zweite. Beide Jahre im selben Maßstab:
Umsatz 65.990 € · Privatbereich 13.989 € · nach Kapitaldienst 8.506 € Überdeckung
Umsatz 81.800 € · Privatbereich 30.172 € · nach Kapitaldienst 4.162 € Überdeckung
- Wareneinsatz
- Betriebliche Kosten
- Zinsen und Gewerbesteuer
- Privatbereich
- bleibt nach Lebensunterhalt
- Der Zuschuss fällt wegIm ersten Halbjahr 2027 entlasten 8.280 € Gründungszuschuss den Privatbereich. 2028 muss der Betrieb den Lebensunterhalt allein aufbringen.
- Die Krankenversicherung steigtSie wird aus dem Gewinn berechnet: von rund 400 € auf rund 615 € im Monat, weil der Gewinn steigt.
- Die Gewerbesteuer setzt ein2027 fällt keine an, 2028 sind es 1.705 €. Dazu steigt die Einkommensteuer.
Mindestumsatz
Wie viel Umsatz muss es mindestens sein?
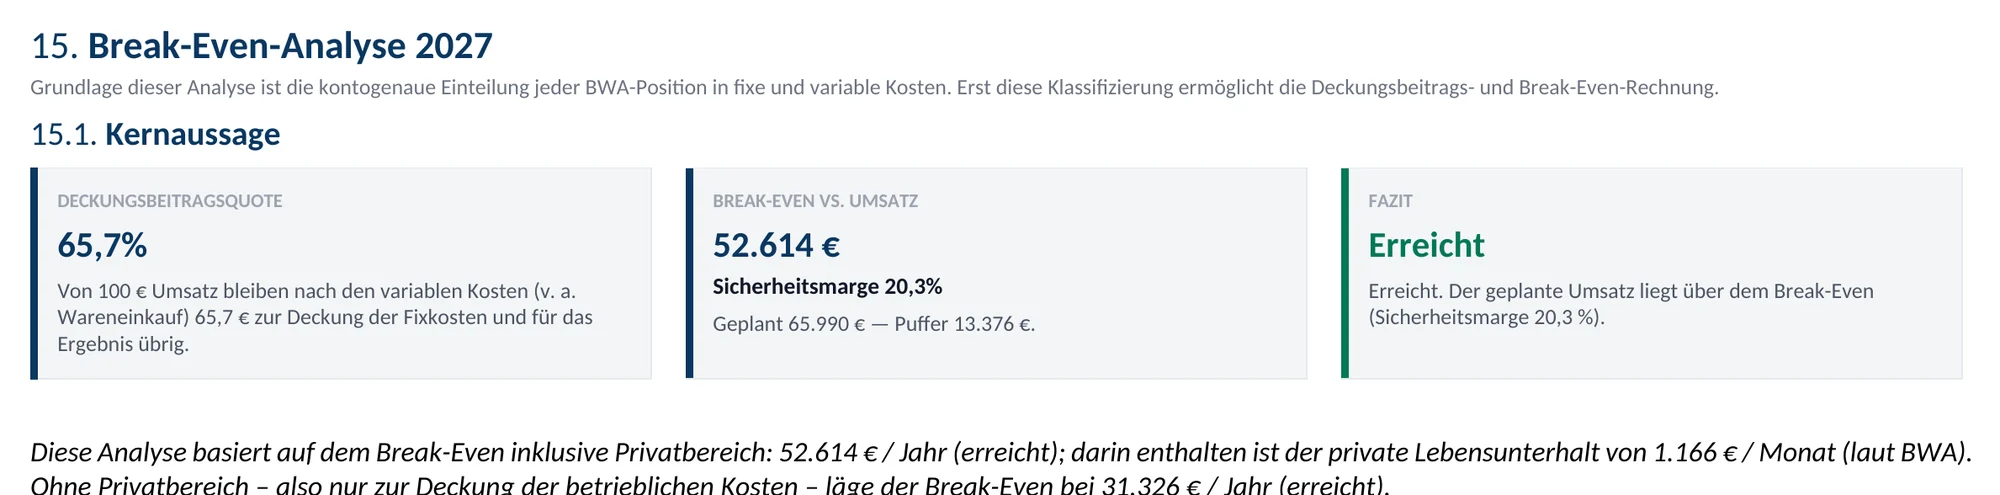
Die Break-even-Analyse beantwortet das zweimal: einmal nur für den Betrieb, einmal einschließlich des privaten Bedarfs. Für eine Gründung ist die zweite Zahl die ehrliche.
Im Musterfall reichen 2027 rechnerisch 31.326 €, um die betrieblichen Kosten zu decken. Mit dem Lebensunterhalt sind es 52.615 €. Geplant sind 65.990 €, eine Sicherheitsmarge von 20,3 %. Der private Bedarf ist in diesem Jahr durch den Gründungszuschuss noch entlastet.
Kapitalbedarf und Finanzierung
Wie viel Geld brauche ich zum Start?
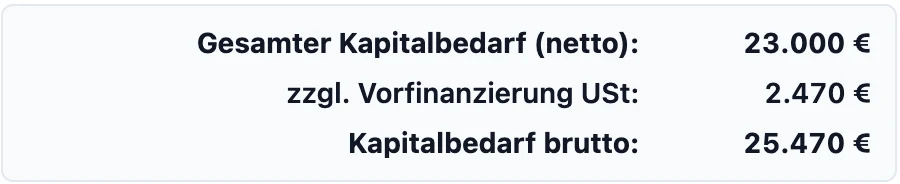
Mehr als die Anschaffungen. Im Musterfall kosten Schneideplotter, Laminator, Rechner mit Software, Werkzeug und Werkstatteinrichtung 11.250 € netto. Dazu kommen Gründungskosten, eine Liquiditätsreserve und die Umsatzsteuer auf die Anschaffungen, die erst einmal vorfinanziert werden muss.
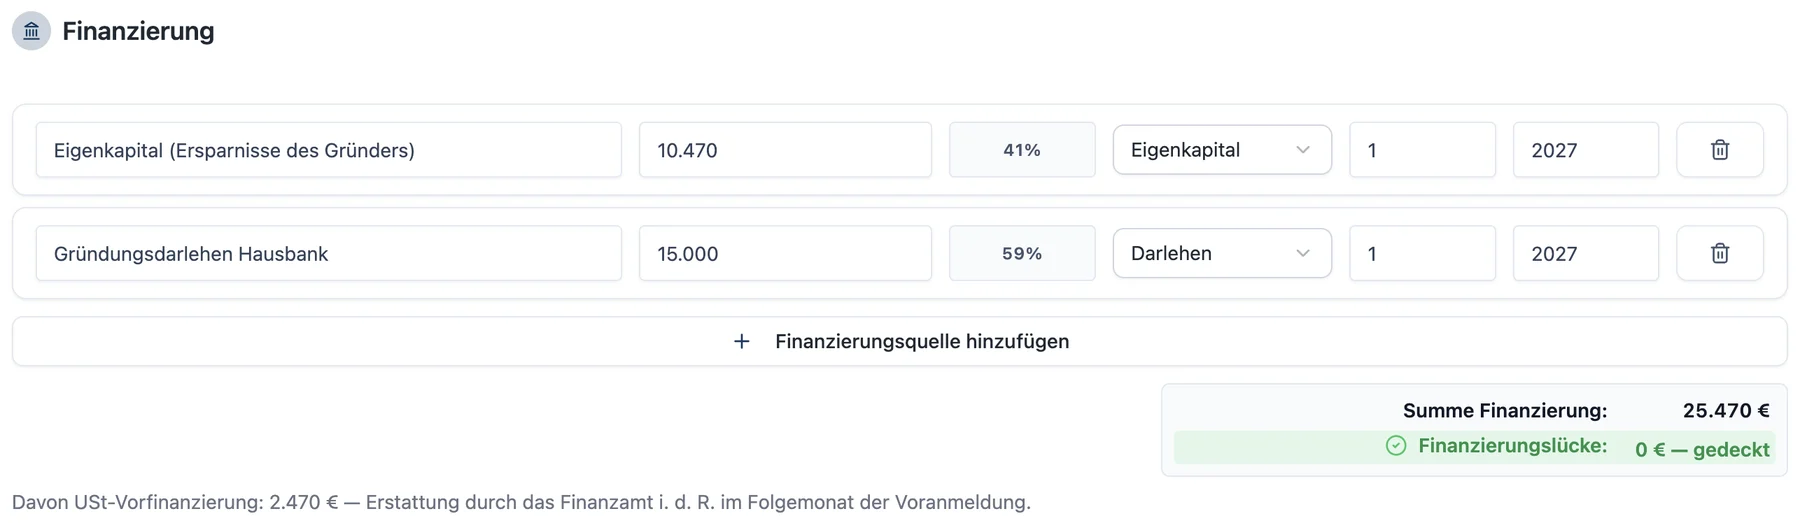
Finanziert wird aus Ersparnissen und einem Gründungsdarlehen über 60 Monate. Die Planung zeigt, ob beides zusammen reicht. Im Musterfall bleibt keine Lücke.
- 25.470 €Kapitalbedarf brutto, davon 2.470 € Umsatzsteuer-Vorfinanzierung
- 10.470 € + 15.000 €Eigenkapital und Gründungsdarlehen (fiktiv 4,9 %, 60 Monate)
Liquidität in der Anlaufphase
Wie knapp wird es in den ersten Monaten?
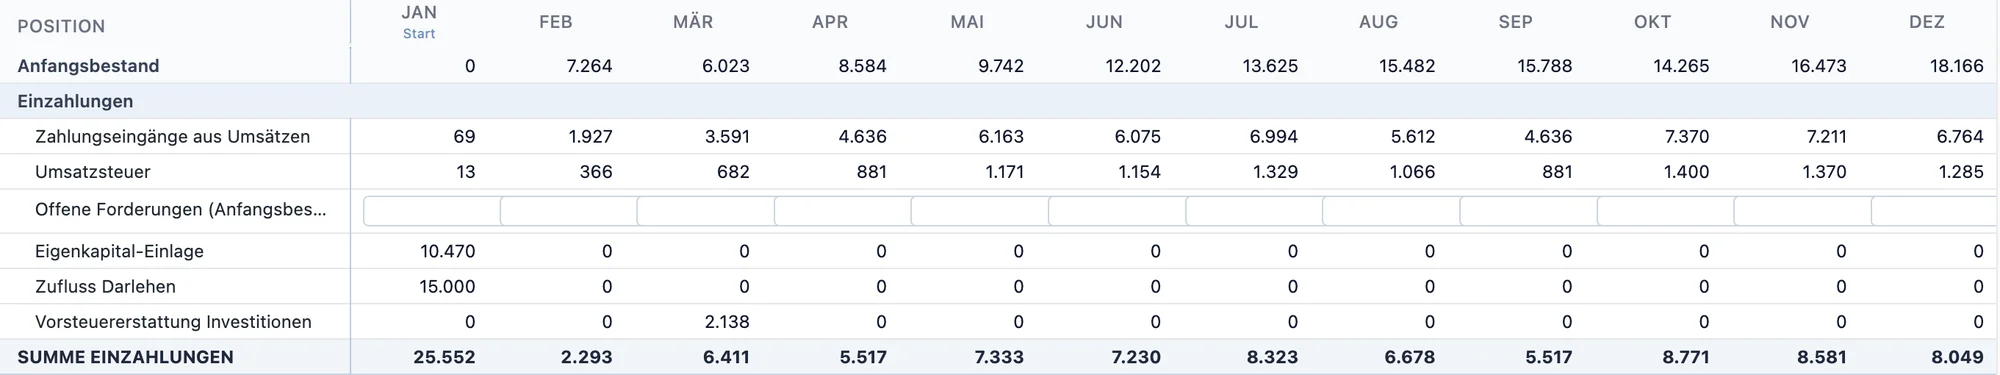
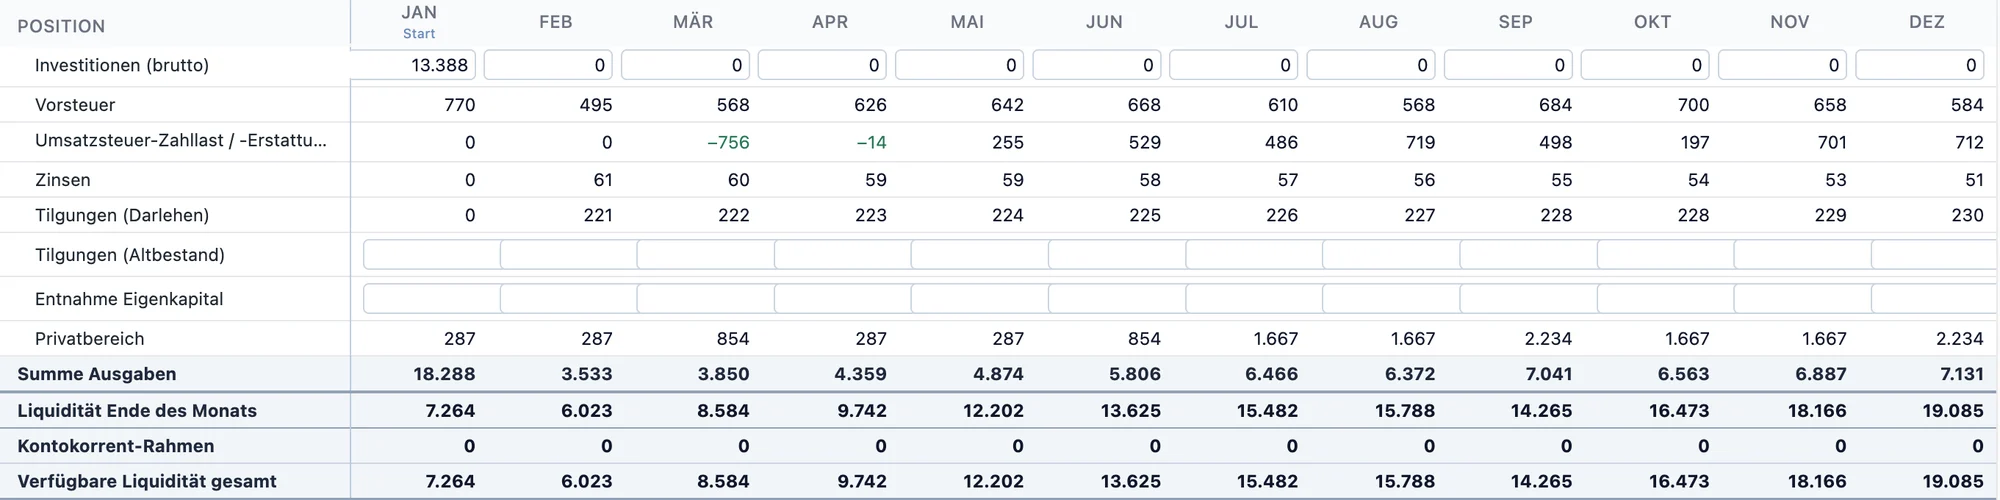
Umsatz ist nicht gleich Geld. Im Januar 2027 macht der Musterbetrieb 2.133 € Umsatz. Auf dem Konto kommen 69 € an, weil die Kunden 30 Tage Zahlungsziel haben. Gleichzeitig werden die Anschaffungen bezahlt. Den Start finanzieren die Einlage und das Darlehen.
Der tiefste Stand kommt im Februar: 6.023 €. Bis Dezember wächst die Liquidität auf 19.085 €. Und ab Juli, wenn der Gründungszuschuss ausläuft, steigt die monatliche Privatentnahme von 287 € auf 1.667 €.
Sechs Planjahre
Vom Förderzeitraum zur mehrjährigen Planung
Der Gründungszuschuss bezieht sich auf einen begrenzten Zeitraum. Für die Beurteilung zählt, wie es danach weitergeht. RentaS plant ein bis sechs Jahre im selben Raster, im Musterfall 2027 bis 2032.
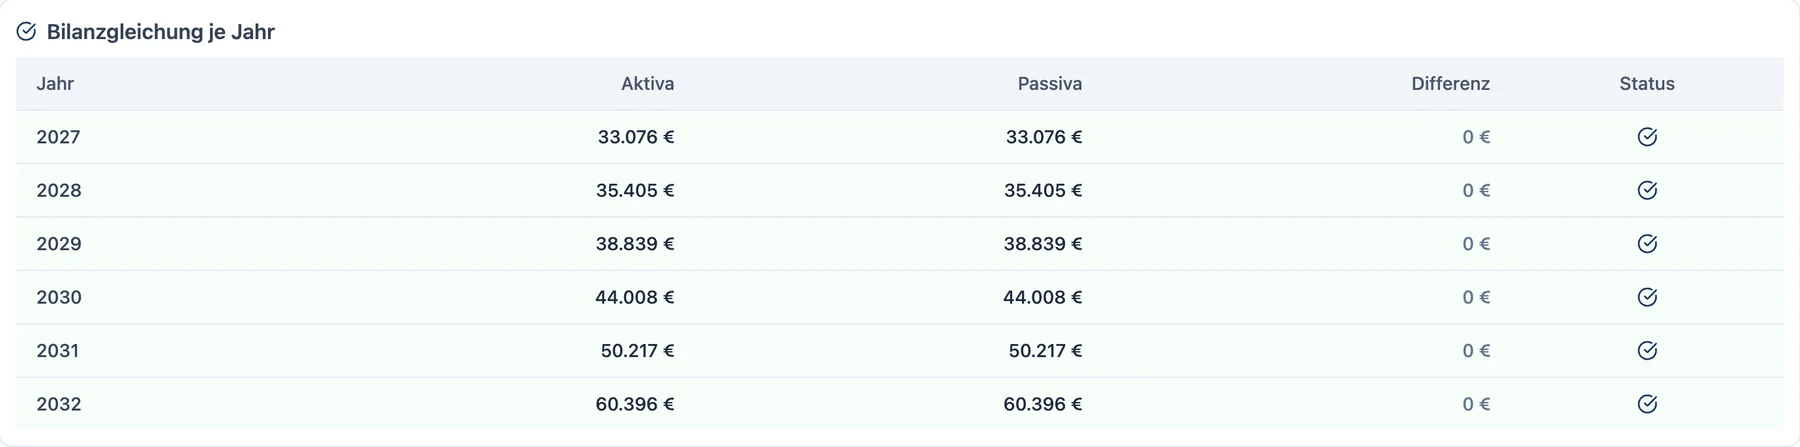
Das Darlehen ist 2032 getilgt, die Liquidität wächst bis dahin auf 50.103 €. Und die Planbilanz geht in jedem Jahr auf: Aktiva und Passiva sind gleich, die Differenz ist null. Daran lässt sich prüfen, dass Ergebnis, Privatbereich, Finanzierung und Liquidität zusammenpassen.
Rechnen und entscheiden
RentaS rechnet. Entscheiden müssen Menschen.
Eine Planung ist so gut wie ihre Annahmen. Die Software sorgt dafür, dass die Zahlen zusammenpassen. Ob die Annahmen stimmen, beurteilen der Gründer und sein Berater.
Was in einem Gründungsfall mitgerechnet wird
- Gründungszuschuss
- Der Gründungszuschuss lässt sich im Leistungszeitraum planerisch abbilden. Über eine Ausfüllhilfe wird ein eingegebener Betrag in die Folgemonate übernommen, statt jeden Monatswert einzeln einzutragen. Ebenso die 300-Euro-Pauschale für die soziale Absicherung.
- Krankenversicherung
- Die Beiträge können auf Basis des erwarteten Gewinns berechnet werden, nicht nur pauschal. Gerade bei Gründungen verzerren zu grob angesetzte Beiträge die private Liquidität und die Tragfähigkeit.
- Gewerbesteuer
- Sie geben den Hebesatz ein. RentaS bezieht die Gewerbesteuer in die Planung ein und ordnet die vierteljährlichen Vorauszahlungen ab Februar den vorgesehenen Terminen zu.
- Einkommensteuer
- Die Vorauszahlungen ordnet RentaS ab März den Zahlungsterminen zu; der anrechenbare Teil der Gewerbesteuer wird berücksichtigt. Orientierung für die Beratung. Die verbindliche Steuerberechnung macht der Steuerberater.
- Privatbereich, Kapitalbedarf, Darlehen, Liquidität
- In einem Modell: Ändern Sie eine Annahme, rechnen Ergebnis, Lebensunterhalt, Finanzierung, Liquidität und Planbilanz neu. Liquiditätsplanung und Planbilanz stimmen überein, die Differenz ist 0 €.
Gründungszuschuss richtig einordnen
RentaS rechnet den Zuschuss ein. Entscheiden tut die Agentur für Arbeit.
Der Gründungszuschuss ist eine Ermessensleistung der Agentur für Arbeit. Zum Antrag gehört unter anderem die Stellungnahme einer fachkundigen Stelle zur Tragfähigkeit der Gründung.
Eine Planung liefert dafür die Zahlen, nachvollziehbar und in sich stimmig. Über die Förderung und die Tragfähigkeit urteilen andere.
Was RentaS tut
- rechnet Rentabilität, Lebensunterhalt, Kapitalbedarf, Finanzierung und Liquidität in einem Modell
- bildet den Gründungszuschuss im Privatbereich und in der Liquidität ab
- liefert Auswertungen und einen Bericht als Grundlage für Beratung und Unterlagen
Was RentaS nicht tut
- bewilligt keinen Gründungszuschuss und garantiert keine Förderung
- garantiert keine Tragfähigkeit
- ersetzt keine fachliche Prüfung durch Berater, fachkundige Stelle oder Agentur für Arbeit
Bericht und Unterlagen
Der Zahlenteil als Word-Datei
Aus der Planung entsteht ein Bericht als bearbeitbare Word-Datei: Ertrag, Liquidität, Kapitalbedarf, Finanzierung, Break-even und Kennzahlen, auf Wunsch mit dem Logo des Beraters.
Das ist das Zahlenwerk zum Businessplan, nicht der Businessplan selbst. Geschäftsidee, Markt und Einordnung schreiben Gründer und Berater weiter selbst.

Aus der Praxis
Ein Unternehmerblick auf die Planung mit RentaS
„Ich lese Zahlen seit Jahren — da brauche ich kein Tool, das mir erklärt, was eine Liquiditätsplanung ist. Was ich brauche, ist Tempo. Und das liefert RentaS.
Meinen neuen Businessplan hätte ich sonst über mehrere Tabellenblätter verteilt. Hier war das Modell — Umsatz, Kosten, Kapitalbedarf, Liquidität — in einem Rutsch fertig und konsistent. Für Leute ohne Finanzhintergrund dürfte es noch wertvoller sein. Für mich war es einfach handwerklich sauber.“
Häufige Fragen
Fragen zur Gründungsplanung
Welche Zahlen brauche ich für eine Gründung?
Um die Tragfähigkeit zu beurteilen, gehören mehrere Teile zusammen: Umsatz und Kosten, der Kapitalbedarf und seine Finanzierung, die monatliche Liquidität und der private Bedarf. Erst zusammen zeigen sie, ob vom Umsatz genug für den Lebensunterhalt und die Finanzierung bleibt.
Wie berechne ich meinen Kapitalbedarf?
Anschaffungen, Gründungskosten und eine Liquiditätsreserve ergeben den Kapitalbedarf netto; dazu kommt die Umsatzsteuer, die bis zur Erstattung vorfinanziert werden muss. Im Musterfall sind das 23.000 € netto und 25.470 € brutto, finanziert aus 10.470 € Ersparnissen und 15.000 € Darlehen.
Wie viel Umsatz muss ich mindestens erreichen?
Das zeigt die Break-even-Analyse, einmal nur für den Betrieb und einmal einschließlich des privaten Bedarfs. Im Musterfall liegen die Schwellen 2027 bei 31.326 € und 52.615 €, geplant sind 65.990 €.
Wie wird mein Lebensunterhalt berücksichtigt?
Im Privatbereich: Lebenshaltung, Kranken- und Arbeitslosenversicherung und Einkommensteuer, abzüglich eines Gründungszuschusses. RentaS zieht ihn vom Ergebnis ab und zeigt, was nach Lebensunterhalt und Kapitaldienst übrig bleibt, als Über- oder Unterdeckung.
Warum ist die Verbindung von betrieblicher und privater Planung wichtig?
Bei vielen Gründungsfällen reicht die reine Betrachtung von Umsatz und Kosten nicht aus. Für eine verlässliche Einschätzung müssen auch privater Lebensbedarf, Krankenversicherung, Förderung, Steuerwirkung, Finanzierung und Liquidität berücksichtigt werden.
Wie lange reicht meine Liquidität?
Die Liquiditätsplanung rechnet Monat für Monat mit Zahlungszielen, Umsatzsteuer, Darlehen und Privatentnahmen. Sie zeigt den tiefsten Stand und wann er erreicht wird. Im Musterfall sind das 6.023 € im Februar des ersten Jahres.
Kann RentaS mehrere Planjahre berechnen?
Ja, ein bis sechs Planjahre im selben Raster. Bei einer Gründungsplanung entsteht dabei auch eine Planbilanz, die in jedem Jahr aufgeht.
Kann RentaS die Planung des Gründungszuschusses abbilden?
Ja. RentaS bildet Gründungszuschuss, privaten Lebensbedarf, Krankenversicherung, betriebliche Planung, Liquidität und Finanzierung in einem gemeinsamen Planungsmodell ab. Über den Zuschuss entscheidet die Agentur für Arbeit; RentaS garantiert weder die Förderung noch die Tragfähigkeit.
Ersetzt die Software einen Berater?
Nein. RentaS rechnet und hält die Zahlen zusammen. Ob die Annahmen realistisch sind, welche Kosten fehlen und welche Risiken bleiben, beurteilen Menschen: der Gründer und sein Berater.
Ich gründe selbst. Ist RentaS etwas für mich?
Ja. Wenn Sie die Planung für Ihre geplante gewerbliche oder selbständige Tätigkeit selbst erstellen möchten, können Sie RentaS direkt nutzen: 149 € netto im Monat, monatlich kündbar, auch gezielt für die Dauer Ihrer Planungsphase. Wenn Sie bei Annahmen, Finanzierung oder Tragfähigkeit Unterstützung möchten, können Sie zusätzlich eine Beratung in Anspruch nehmen.
Der nächste Schritt
Zwei Wege von hier
Sie gründen selbst
Dann können Sie Ihre Planung für Ihre geplante gewerbliche oder selbständige Tätigkeit mit RentaS selbst erstellen: 149 € netto im Monat, monatlich kündbar, auch nur für die Dauer Ihrer Planungsphase. Wenn Sie bei Annahmen, Finanzierung oder dem Antrag Unterstützung möchten, nehmen Sie eine Beratung dazu.
Sie begleiten Gründungen
Dann sehen Sie sich den Musterfall live an und rechnen gern einen eigenen Fall mit. 149 € netto im Monat für Ihre Beratung, unbegrenzt Mandanten, monatlich kündbar.